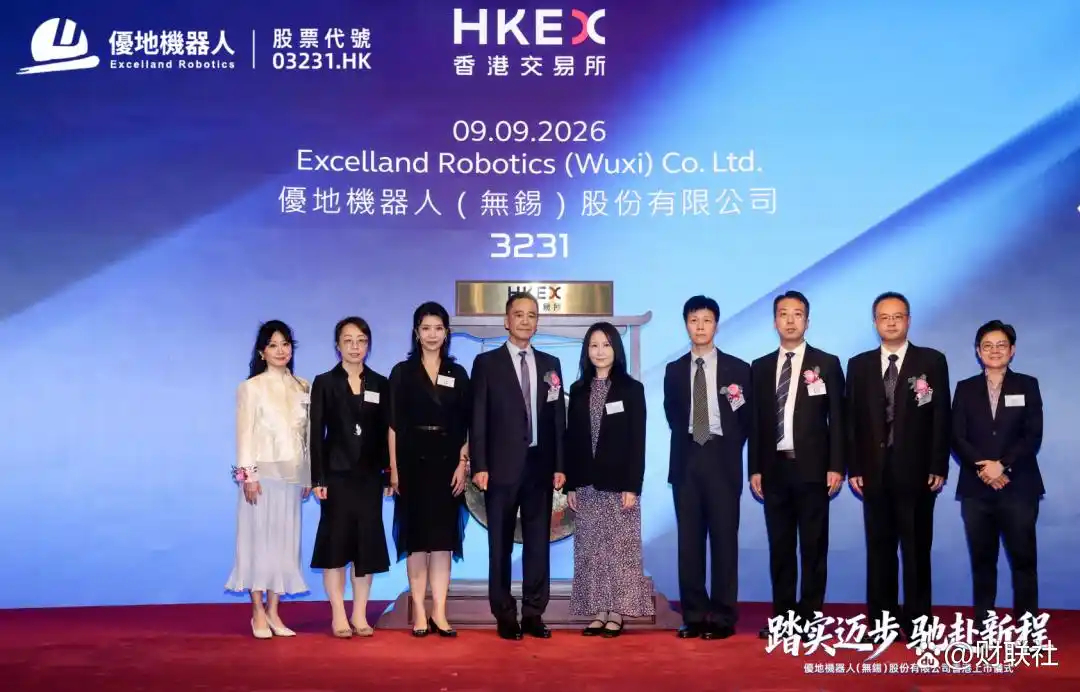
优地机器人登陆港交所,成为港股首家全场景商用服务机器人上市公司
9月9日,港交所。开盘锣声刚落,优地机器人的股价就冲了上去。
发行价14.45港元,开盘35港元,盘中最高触及39.96港元,涨幅一度超过176%。截至收盘,股价报36.68港元,首日涨幅锁定在153.84%,总市值152.72亿港元。
按每手200股计算,中签者首日账面浮盈约4446港元,盘中最高一度浮盈超过5100港元。香港公开发售部分超额认购140倍,一手中签率仅24.5%。
这只股票,就是优地机器人。

一家做了13年的公司
优地机器人成立于2013年,总部位于无锡。创始人卢鹰此前在UT斯达康任职,带队经历了“小灵通”时代的起落。
公司最早做的是无人驾驶,后来发现开放道路的激光雷达太贵、产业链成本太高,果断调头,转向室内配送场景。2016年推出第一代配送机器人“优小妹”,从酒店和KTV的配送需求切入。
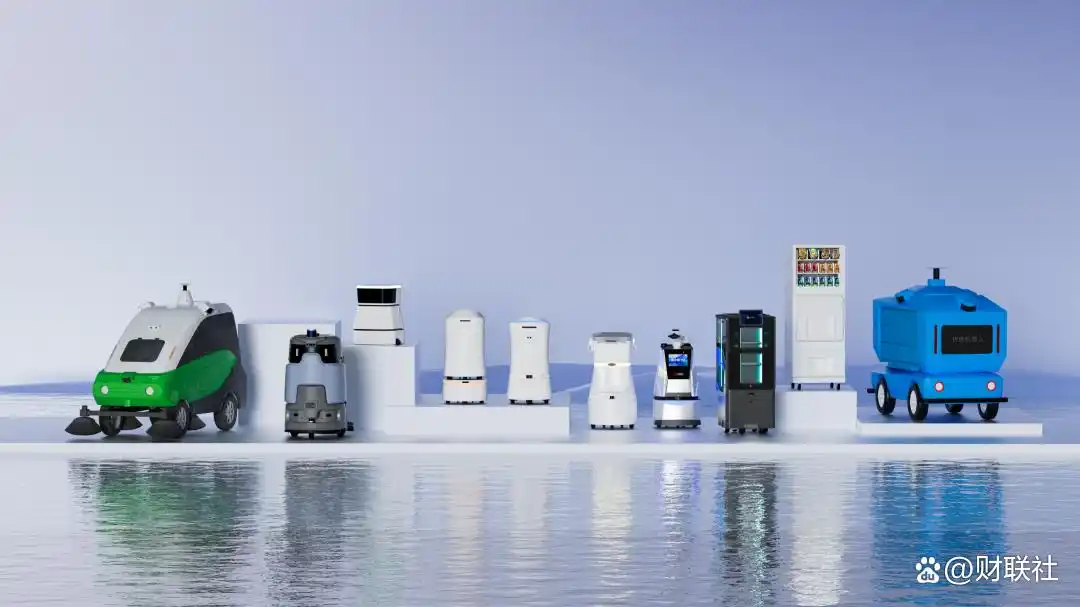
到今天,优地已经形成五大产品线:室内配送的优小妹、大载量配送的优小弟、户外配送的优小哥、室内外清洁的优小姑、无人零售的优小蜂,覆盖酒店、餐饮、写字楼、商场、医院、园区等场景。
按2025年收入计算,优地是中国第三大商用服务机器人供应商,市场份额8.9%。前两名擎朗智能和普渡机器人尚未上市。
累计数据是实打实的:11.46万台机器人交付,5100多家客户,508项已授权专利。
它的核心逻辑:机器给你打工,按结果收费
优地最值得关注的,不是硬件卖了多少台,而是它的商业模式。
传统机器人厂商的逻辑是卖设备,一锤子买卖。优地走的是RaaS模式——机器人即服务。所有权归优地,机器人部署到客户场地,配送机器人按完成订单收费,清洁机器人按工作时长收费。硬件损耗、维修、运维、AI升级,全部由优地承担。客户不为设备买单,只为结果付费。
这套模式在2023年时毛利率还是负的,到2025年已经转正至5.1%,正在快速爬坡。
另一个被市场低估的板块是AI视觉。优地自研的“优小芸”平台,不局限于服务自家机器人,而是作为独立的AI视觉模型解决方案对外销售,服务工地检测、工业质检等行业。这部分AI软件业务已经占到总收入的37.5%。
11万台机器人在线运行,每天产生大量真实场景数据回流云端,反哺模型迭代。机器越用越聪明,聪明了就能接更多活,接了更多活就产生更多数据——这个飞轮已经在转了。
资本在用真金白银投票
优地上市前的股东名单,几乎是一份AI和产业资本的明星榜:阿里系(饿了么、云锋基金)、商汤、科大讯飞、君联资本,加上华住、首旅如家、格林豪泰等酒店产业资本。
投资方阵容的逻辑很清楚:AI巨头看中的是VLA大模型和视觉技术的落地能力,酒店和旅游资本看中的是场景协同——优地的配送和清洁机器人,本身就是酒店运营的刚需。
本次募资净额约5.77亿港元,约48.5%投向研发,覆盖VLM、VLA、云数据闭环平台和精密灵巧手;约30%用于业务扩张和战略收购,海外市场是重要方向。
但故事的另一面
首日暴涨是事实,隐忧也是事实。
优地2023至2025年营收分别为2.44亿、2.67亿、3.18亿元,增速稳定但并不快。同期归母净亏损分别是2.51亿、1.51亿、1.11亿,三年累计亏损超过5亿元,尚未实现盈利。
国际配售部分认购倍数仅0.99倍,机构端的态度明显比散户审慎得多。
更宏观地看,2026年上半年国内具身智能领域融资总额达到935亿元,约为去年同期的五倍,百亿估值企业从3家增至22家。但全球上半年具身智能机器人出货量约2.2万台,超过六成流向文娱商演和科教数采,真正进入智能制造和仓储物流的不到两成。
资本市场的定价速度和产业落地的实际进度之间,差距仍然很大。
首日暴涨之后
优地机器人上市首日大涨,核心驱动力是商用服务机器人赛道的标的稀缺性——它是港股第一家全场景商用服务机器人上市公司。叠加18C特专科技板块的新股情绪集中释放,打新资金蜂拥而入。
但上市只是起点。后续真正决定估值走向的,是两件事:RaaS模式的毛利率能不能持续提升,以及盈利拐点什么时候到来。
11万台机器人在跑,数据飞轮在转,AI软件业务在长。方向是对的,接下来看速度。